Domain computertelephony.de kaufen?
Wir ziehen mit dem Projekt
computertelephony.de um.
Sind Sie am Kauf der Domain
computertelephony.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain computertelephony.de kaufen?
Ist eine Hypothek zweckgebunden?
Ist eine Hypothek zweckgebunden? Ja, eine Hypothek ist zweckgebunden, da sie in der Regel zur Finanzierung des Kaufs oder Baus einer Immobilie verwendet wird. Die Bank gewährt die Hypothek als Sicherheit für das geliehene Geld, das dann für den Immobilienerwerb genutzt wird. Die Verwendung der Hypothek für andere Zwecke als den Immobilienerwerb ist normalerweise nicht gestattet. Daher ist es wichtig, dass Kreditnehmer die Bedingungen ihres Hypothekenvertrags genau kennen und sicherstellen, dass sie das geliehene Geld gemäß den Vereinbarungen verwenden. **
Wie erlischt eine Hypothek?
Eine Hypothek erlischt in der Regel, wenn der Kreditnehmer den gesamten Darlehensbetrag zurückgezahlt hat. Dies geschieht in der Regel durch regelmäßige monatliche Zahlungen über einen bestimmten Zeitraum. Sobald die letzte Rate gezahlt ist, wird die Hypothek als erloschen betrachtet. Eine weitere Möglichkeit, wie eine Hypothek erlischt, ist durch den Verkauf der Immobilie. Wenn der Kreditnehmer die Immobilie verkauft und den Erlös verwendet, um den ausstehenden Hypothekenbetrag zu begleichen, wird die Hypothek gelöscht. In einigen Fällen kann eine Hypothek auch vorzeitig erlischt, wenn der Kreditnehmer eine Vorfälligkeitsentschädigung zahlt. Dies ermöglicht es dem Kreditnehmer, die Hypothek vor Ablauf der vereinbarten Laufzeit zu beenden. Schließlich kann eine Hypothek auch erlöschen, wenn der Kreditnehmer die Immobilie verliert, beispielsweise durch Zwangsvollstreckung. In diesem Fall wird die Hypothek in der Regel durch den Verkauf der Immobilie beglichen und erlischt. **
Ähnliche Suchbegriffe für Hypothek
Top-Angebote
Produkte zum Begriff Hypothek:
-
Stiebel Eltron Telefonie-Schalldämpfer 159343Material Innenrohr=AluminiumMaterial Außenrohr=AluminiumNenndurchmesser Kanal=125 mmInnendurchmesser=125 mmAußendurchmesser=190 mmFlexibel=jaAnschluss 1=EinschubendeAnschluss 2=EinschubendeMit vormontierter Dichtung=neinIsolierstärke=25 mmWerkstoff des Isoliermaterials=SteinwolleMit gewebtem Abschirmtuch=neinDampfbremsende Schicht=neinMit Kern/Kegel=neinMax. Mediumtemperatur (Dauerbetrieb)=200 °CArbeitslänge=1000 mm111,84 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Dahua Technologie CS4228-24GT-240 Netzwerk-Switch 24 (28 Ports), Netzwerk Switch, SchwarzDer Dahua CS4228-24GT-240 ist ein leistungsstarker Desktop-Switch, der für die effiziente Verwaltung von Netzwerken konzipiert wurde. Mit 28 Ports, darunter 24 PoE-fähige RJ45-Anschlüsse, bietet dieser Switch eine hohe Flexibilität für verschiedene Netzwerkarchitekturen. Er unterstützt die gängigen IEEE-Standards und ermöglicht eine einfache Integration in bestehende Systeme. Der Switch ist ideal für den Einsatz in Büros, kleinen Unternehmen oder anderen Umgebungen, in denen eine zuverlässige Netzwerkverbindung erforderlich ist. Mit einer Switching-Kapazität von 56 Gbps und einer Weiterleitungsrate von 41,66 Mpps gewährleistet der CS4228-24GT-240 eine schnelle und effiziente Datenübertragung. Die integrierte Stromversorgung und das kompakte Design machen ihn zu einer praktischen Lösung für die Platzierung auf Schreibtischen oder in Racks. - 28 Ports, darunter 24 PoE-fähige RJ45-Anschlüsse - Switching-Kapazität von 56 Gbps - Forwarding-Rate von 41,66 Mpps - Unterstützt gängige IEEE-Standards - Integrierte Stromversorgung für einfache Installation.306,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
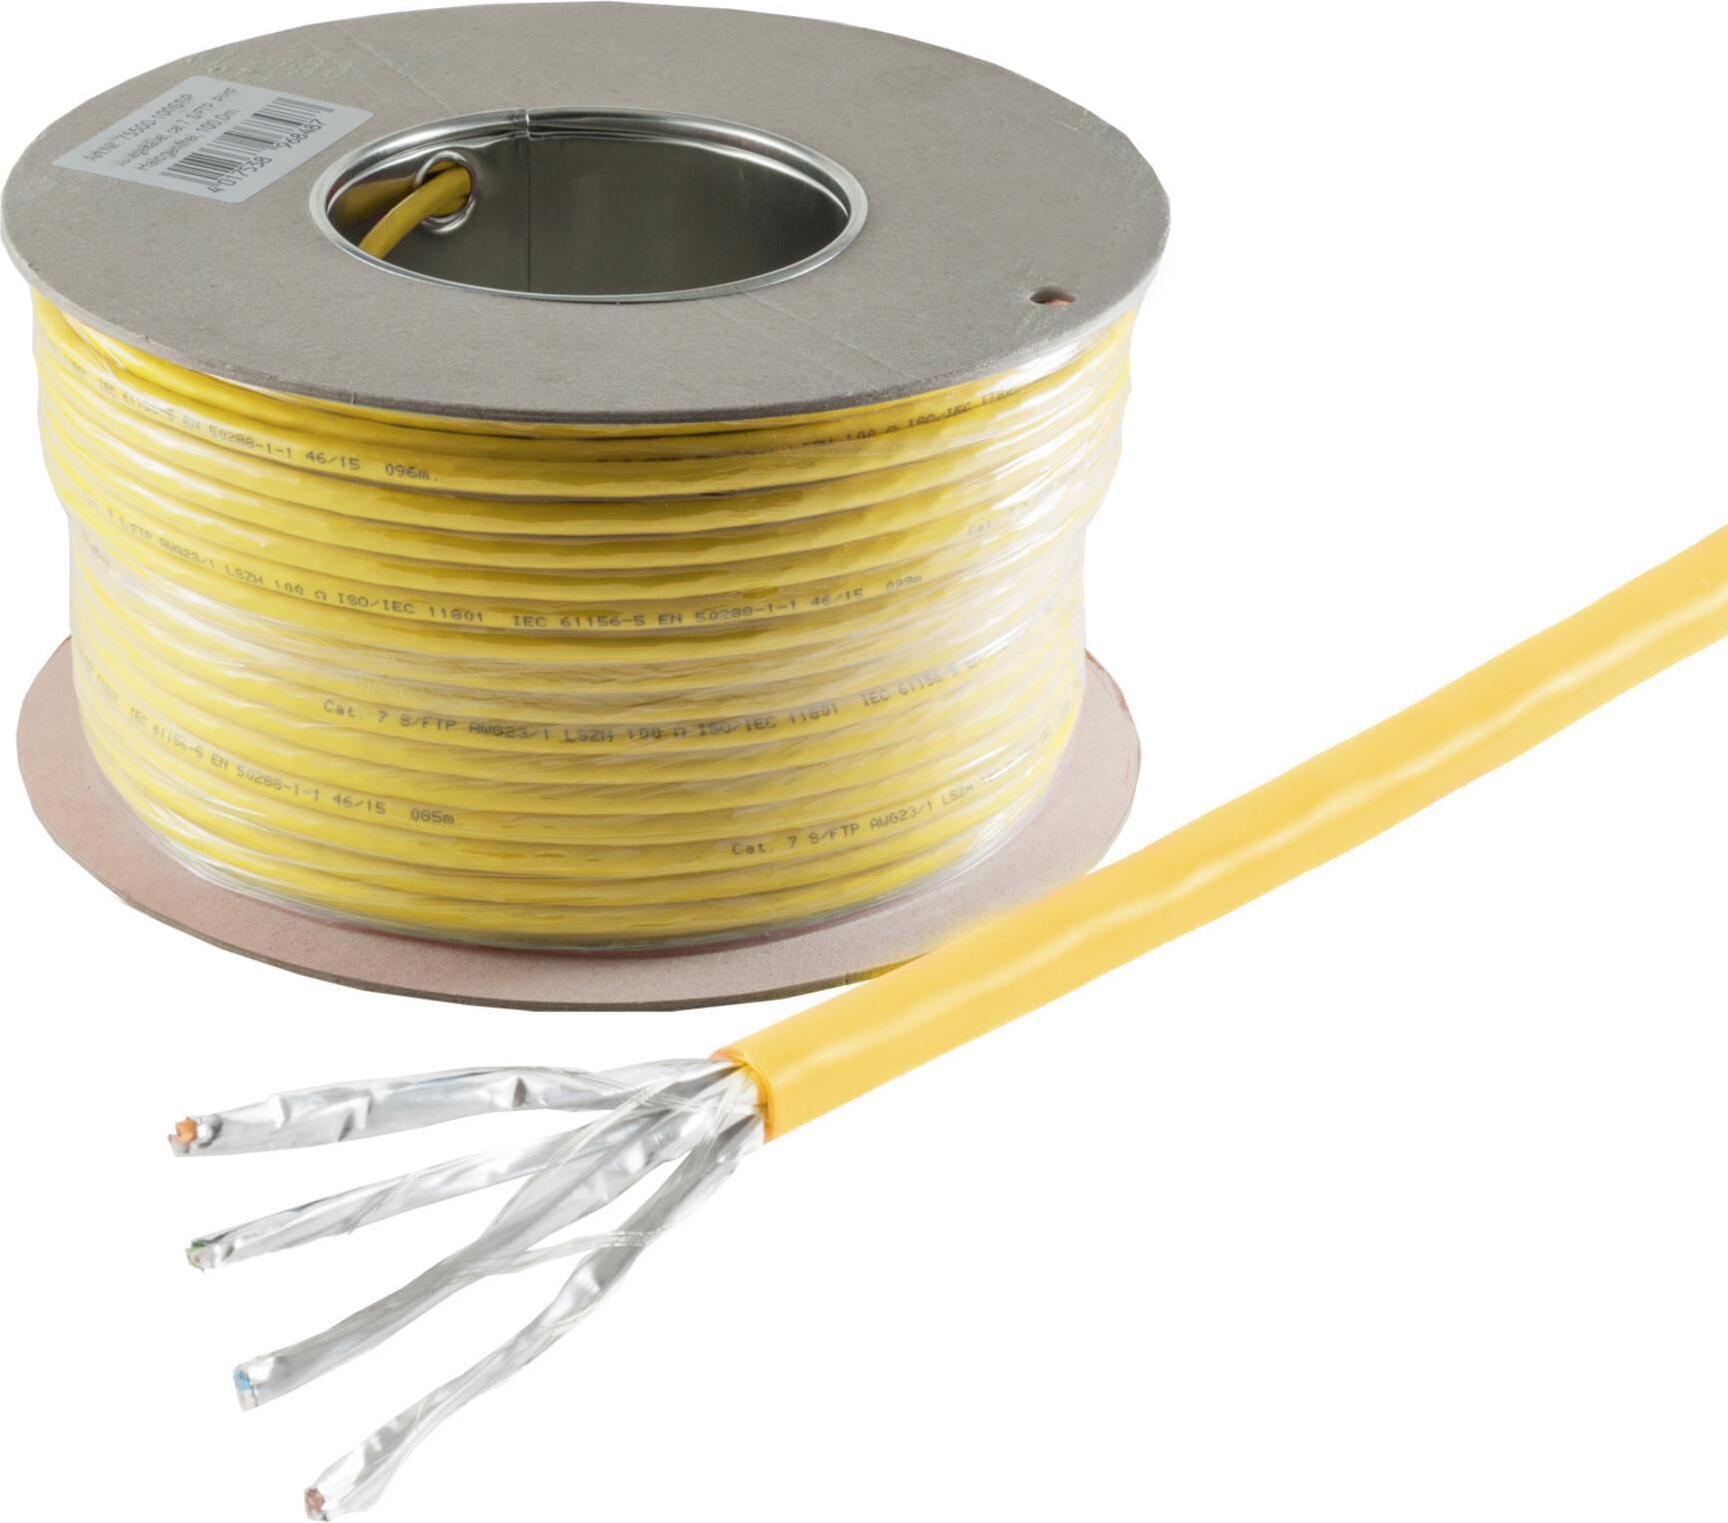
S/CONN, maximale Konnektivität, Cat. 7A+ Installationskabel, S/FTP, halogenfrei (LSZH), gelb - Kabel - NetzwerkCat 7A+ Hochleistungs-Netzwerk-VerlegekabelDieses Cat 7A+ Verlegekabel wurde speziell für anspruchsvolle Netzwerkinfrastrukturen konzipiert. Es unterstützt Bandbreiten bis zu 1200 MHz und eignet sich hervorragend für die Realisierung von strukturierten Verkabelungen in Unternehmen und Datenzentren. Die halogenfreie Ausführung trägt zudem zum Brandschutz bei.Hauptmerkmale:Kategorie: Cat 7A+, S/FTPBandbreite: 1200 MHzSchirmung: PIMF (Paare in Metallfolie)Halogenfrei: Unterstützt erhöhten BrandschutzLänge: 500 MeterTechnische Details:Schirmungsaufbau: Alu Folie 0,025mm + verzinntes KupfergeflechtLeitermaterial: Reines Kupfer (AWG 22/1)Kabeldurchmesser: Spezifikation nicht angegeben, üblicherweise im Bereich Cat 7-SpezifikationKabelfarbe: GelbAnwendungsgebiete: Geeignet für den Einsatz in Industrieumgebungen und Bürogebäuden Cat. 7A+ Netzwerkkabel, geeignet für die strukturierte Gebäudeverkabelung im Innenraum.Auf einen BlickSpezifikationCat. 7A+ (Class FA)Übertragungsfrequenz bis zu1200MH737,67 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Stiebel Eltron Telefonie-Schalldämpfer DN 167148Material Innenrohr=AluminiumMaterial Außenrohr=AluminiumNenndurchmesser Kanal=100 mmInnendurchmesser=100 mmAußendurchmesser=160 mmFlexibel=jaAnschluss 1=EinschubendeAnschluss 2=EinschubendeMit vormontierter Dichtung=neinIsolierstärke=25 mmWerkstoff des Isoliermaterials=SteinwolleMit gewebtem Abschirmtuch=neinDampfbremsende Schicht=neinMit Kern/Kegel=neinMax. Mediumtemperatur (Dauerbetrieb)=200 °CArbeitslänge=1000 mm109,94 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Wer bekommt eine Hypothek?
Wer bekommt eine Hypothek? Die Vergabe einer Hypothek hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Einkommen, der Kreditwürdigkeit und dem Wert der Immobilie. In der Regel müssen Kreditnehmer über ein stabiles Einkommen verfügen und eine gute Bonität haben, um eine Hypothek zu erhalten. Zudem spielt die Eigenkapitalquote eine wichtige Rolle, da Banken in der Regel eine gewisse Eigenkapitalbeteiligung des Kreditnehmers erwarten. Auch die Art des Arbeitsverhältnisses, die Schufa-Auskunft und die Laufzeit des Kredits können Einfluss auf die Vergabe einer Hypothek haben. **
-
Wie viel Hypothek abzahlen?
Wie viel Hypothek abzahlen? Dies hängt von verschiedenen Faktoren ab, wie z.B. der Höhe des Darlehens, der Laufzeit, dem Zinssatz und der Tilgungsrate. Es ist wichtig, regelmäßige Tilgungen zu leisten, um die Hypothek abzuzahlen und die Schulden zu reduzieren. Es kann auch sinnvoll sein, Sondertilgungen zu leisten, um schneller schuldenfrei zu werden. Es empfiehlt sich, einen Finanzplan zu erstellen, um die Hypothek effizient abzuzahlen und langfristig finanziell abgesichert zu sein. **
-
Ist eine Hypothek langfristig?
Ist eine Hypothek langfristig? Eine Hypothek ist in der Regel langfristig, da sie oft über einen Zeitraum von 15 bis 30 Jahren abgeschlossen wird. Während dieser Zeit zahlt der Kreditnehmer regelmäßige Raten, um das geliehene Geld zurückzuzahlen. Die langfristige Natur einer Hypothek ermöglicht es den Kreditnehmern, den Kauf eines Eigenheims zu finanzieren, ohne eine große Summe auf einmal zahlen zu müssen. Allerdings können sich die Zinsen und Bedingungen im Laufe der Zeit ändern, was Auswirkungen auf die Gesamtkosten der Hypothek haben kann. Es ist wichtig, die langfristigen finanziellen Auswirkungen einer Hypothek sorgfältig zu berücksichtigen, bevor man sich für eine entscheidet. **
-
Wie funktioniert eine Hypothek und welche Voraussetzungen müssen erfüllt sein, um eine Hypothek aufzunehmen?
Eine Hypothek ist ein Darlehen, das durch eine Immobilie als Sicherheit abgesichert ist. Um eine Hypothek aufzunehmen, müssen Kreditnehmer in der Regel über ein ausreichendes Einkommen verfügen, eine gute Bonität haben und eine Anzahlung leisten können. Die Immobilie muss außerdem bewertet werden, um den Wert und die Höhe der Hypothek zu bestimmen. **


Welche Hypothek muss amortisiert werden?
Welche Hypothek muss amortisiert werden? Dies hängt davon ab, welche Hypothekenzahlung fällig ist und wie lange sie noch aussteht. Die Amortisation bezieht sich auf die schrittweise Tilgung einer Hypothek durch regelmäßige Zahlungen. Es ist wichtig, den Tilgungsplan zu überprüfen, um festzustellen, welche Hypothek als nächstes amortisiert werden muss. Durch die regelmäßige Tilgung wird der Hypothekenschuldenstand reduziert und das Eigenkapital im Haus erhöht. **
Wann Hypothek und wann Grundschuld?
Die Entscheidung zwischen einer Hypothek und einer Grundschuld hängt von verschiedenen Faktoren ab. Eine Hypothek wird in der Regel für den Kauf oder Bau einer Immobilie verwendet, während eine Grundschuld oft zur Absicherung von Krediten oder Darlehen dient. Eine Hypothek erfordert in der Regel eine Eintragung ins Grundbuch und ist mit höheren Kosten verbunden, da sie notariell beurkundet werden muss. Eine Grundschuld hingegen ist einfacher und kostengünstiger zu errichten, da sie nicht notariell beurkundet werden muss. Bei einer Hypothek ist der Betrag festgelegt und kann nicht ohne weiteres verändert werden, während bei einer Grundschuld flexiblere Regelungen möglich sind. Letztendlich sollte die Entscheidung zwischen einer Hypothek und einer Grundschuld individuell getroffen werden, je nach den spezifischen Bedürfnissen und finanziellen Situationen der Beteiligten. **
Top-Angebote
Produkte zum Begriff Hypothek:
-
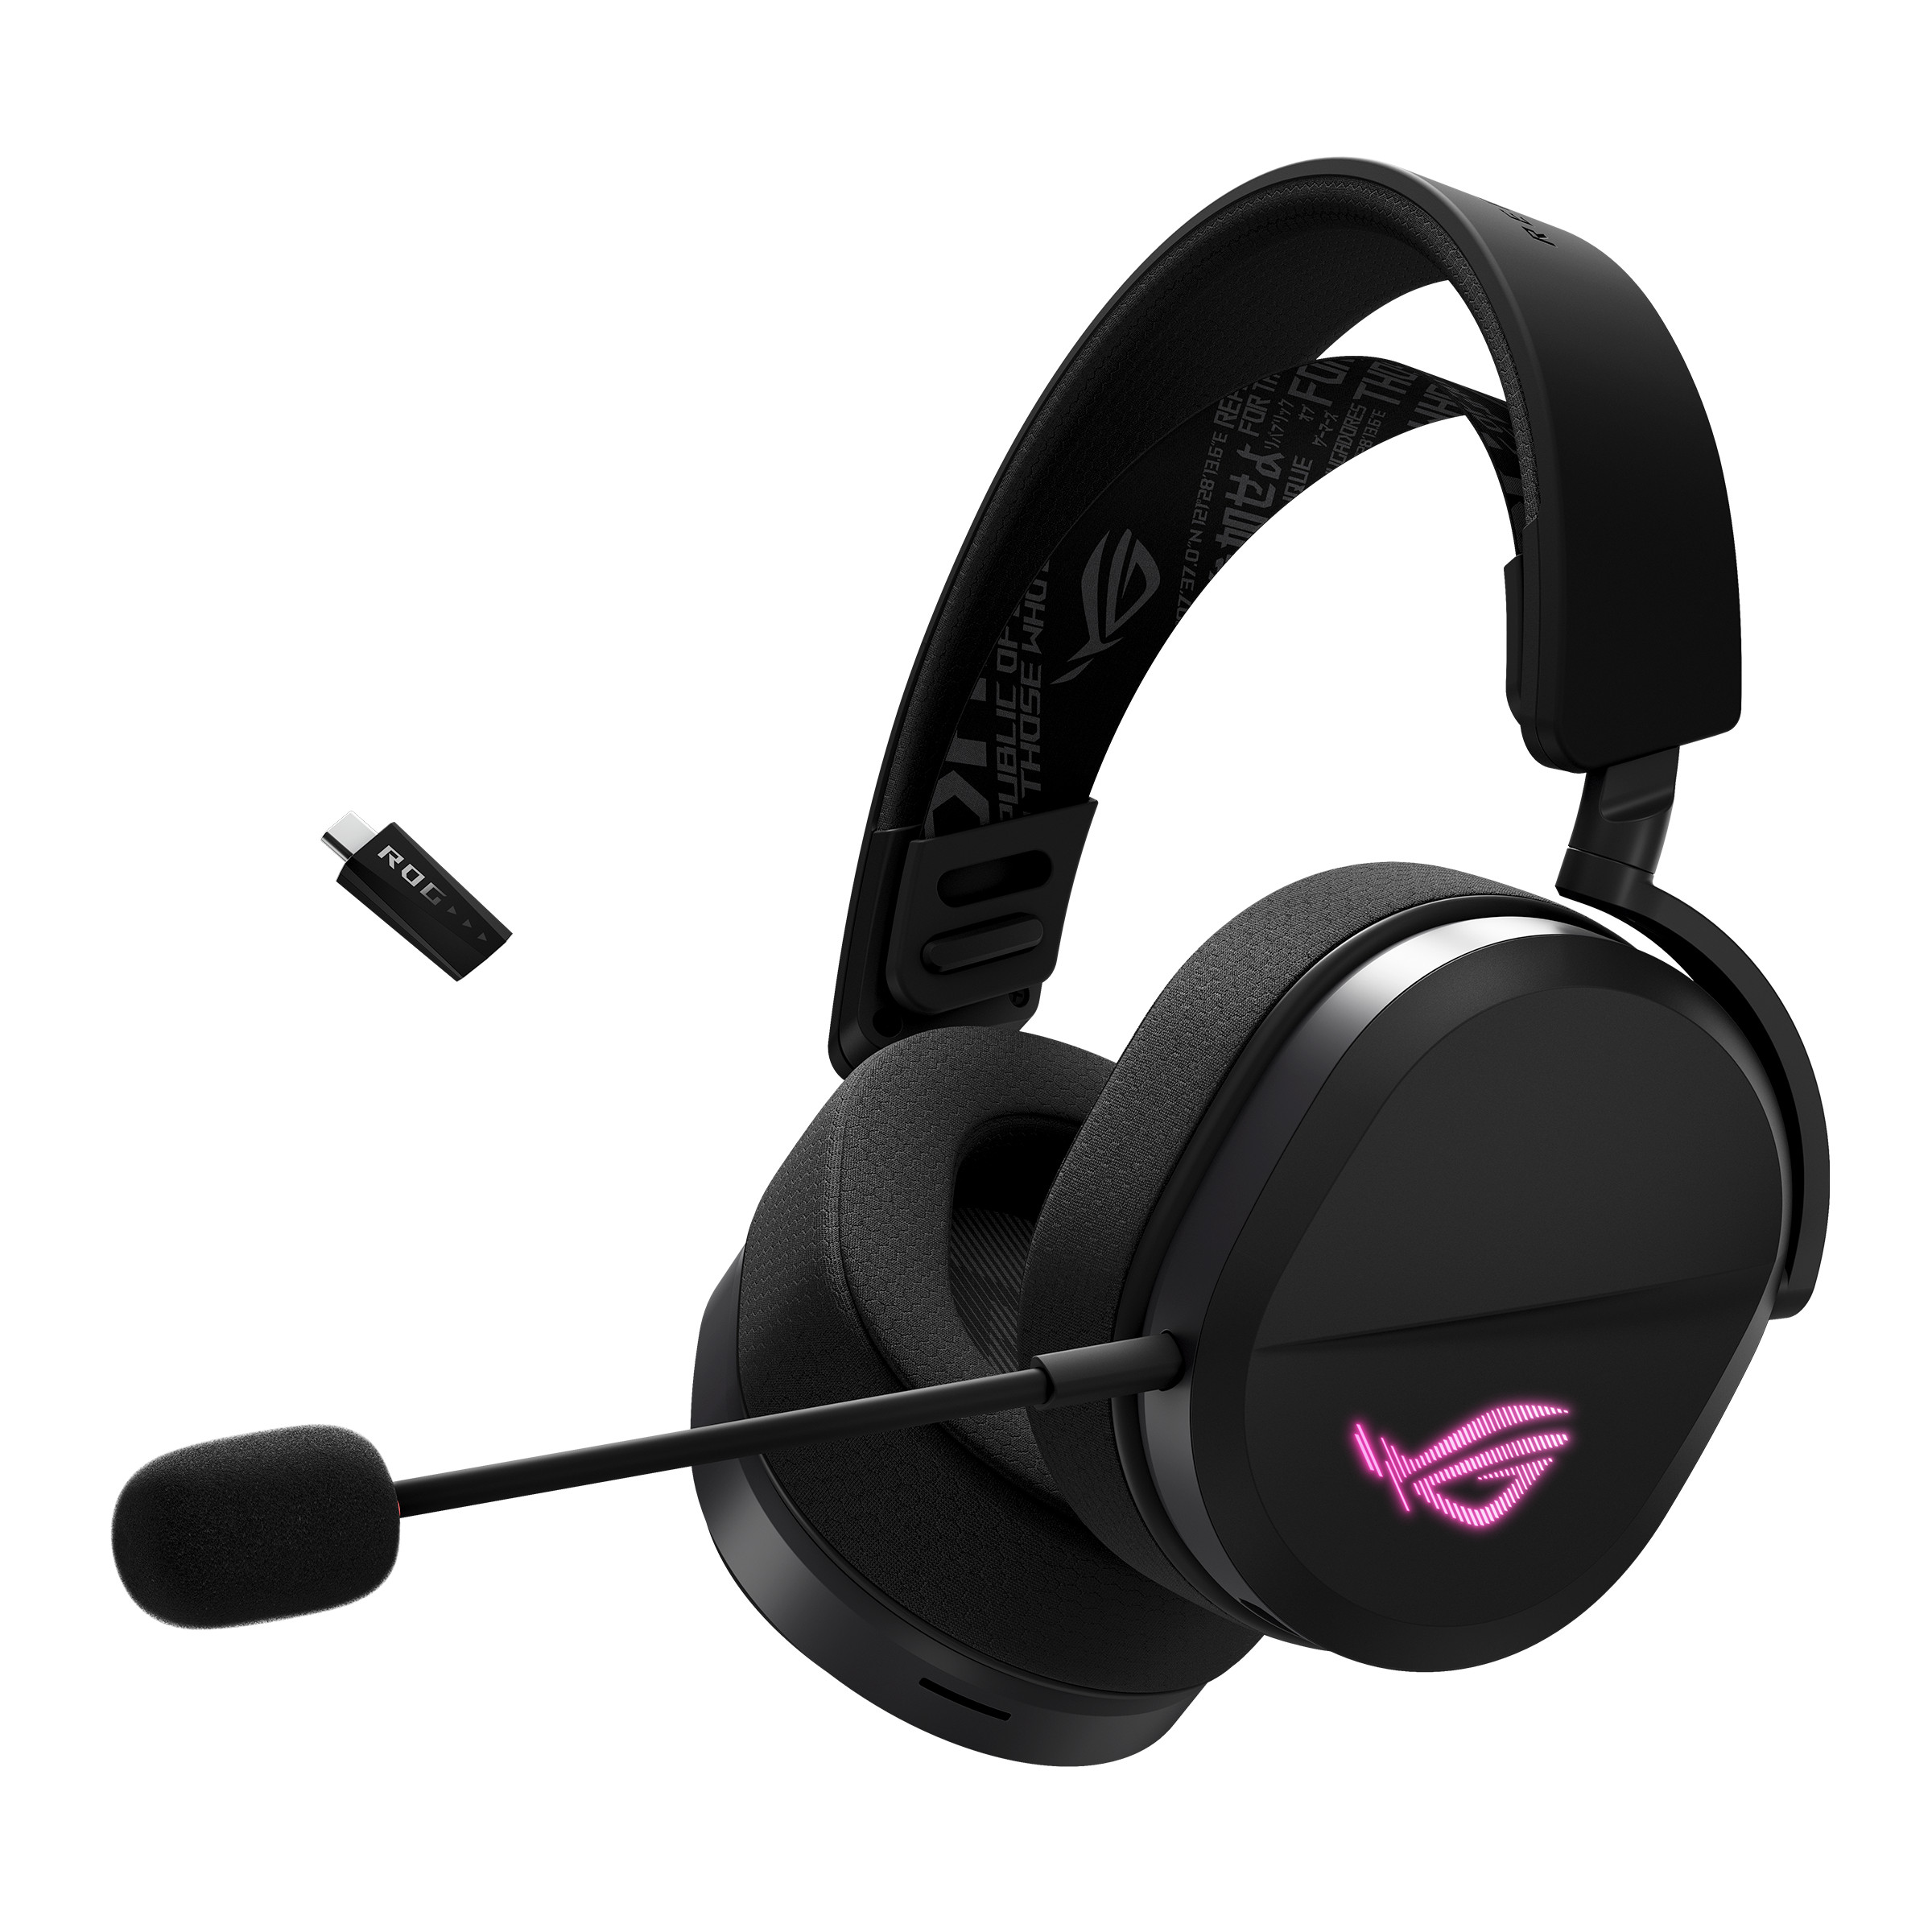
ASUS ROG Pelta Wireless Gaming-Headset Schwarz – Tri-Mode-Konnektivität, SpeedNova-Technologie & kristallklare Sprachübertragung 90YH0410-BHUA00Sichere dir dein zusätzliches Cashback auf unserer Aktionsseite – siehe Beschreibung! / ohrumschliessend (Over-Ear), Ohrpolster aus Kunstleder / Anschluss über BluetoothUSB, Bluetooth 5.0 / mit Gear-Link-Support (browserbasierte Gerätesteuerung)124,82 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
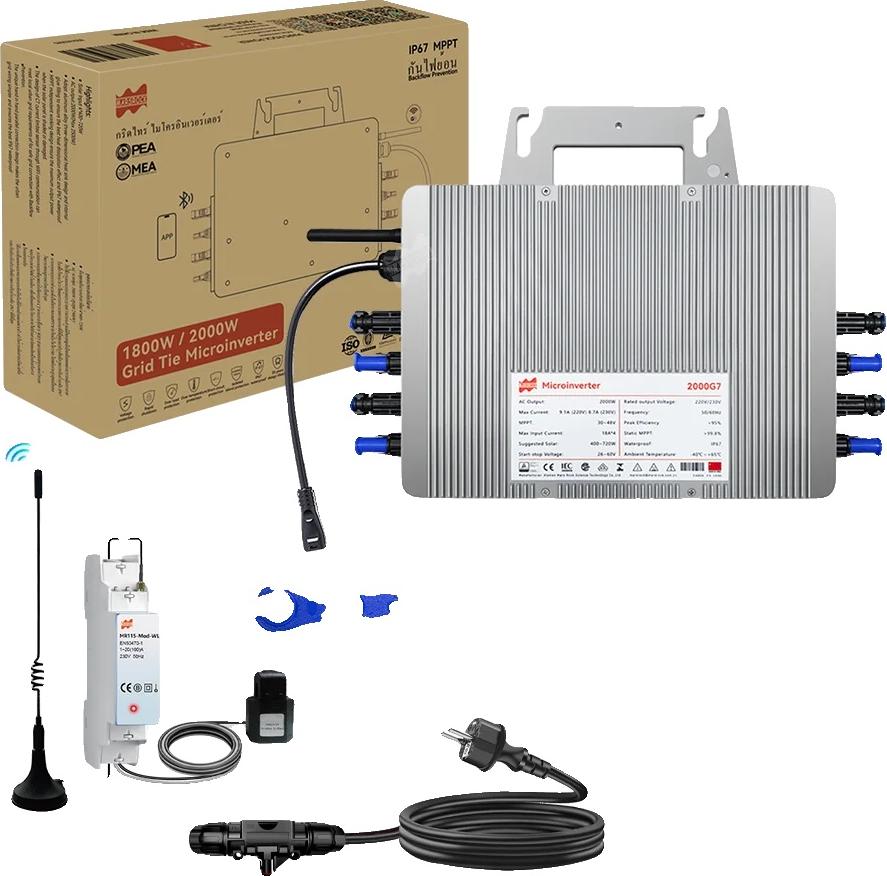
Mikroinverter, WiFi-Konnektivität, hohe Effizienz, Rückfluss und Kabel, 240V, 22-50Vbenutzerfreundliche einrichtung: das einzigartige parallelschaltungsdesign vereinfacht die verdrahtung im städtischen netz für eine einfache installation.hohe effizienz: erreicht eine hohe spitzenumwandlungseffizienz und maximiert die energieausbeute von solarzellen.intelligente funktionalität: verfügt über wifi-funktionen für die echtzeitüberwachung und anpassungen von ihrem gerät. Spezifikation: material: aluminiumgehäuse für langlebigkeitabmessungen: kompaktes und leichtes designkompatibilität: entwickelt für die verwung mit pvmodulen von 400w bis 720wleistung: spitzenwirkungsgrad von 97%eingangsspannungsbereich: dcbetriebsspannungsbereich von 26v bis 60vausgangsspannungsbereich: einstellbarer ausgangsspannungsbereich von 195,5v 264,5vwasserbeständigkeit: schutzart ip67maximale eingangsströmung: 18aDie von Ihnen gekaufte Variante ist:Rückfluss und Kabel240V22-50V724,99 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
Stiebel Eltron Telefonie-Schalldämpfer 159343Material Innenrohr=AluminiumMaterial Außenrohr=AluminiumNenndurchmesser Kanal=125 mmInnendurchmesser=125 mmAußendurchmesser=190 mmFlexibel=jaAnschluss 1=EinschubendeAnschluss 2=EinschubendeMit vormontierter Dichtung=neinIsolierstärke=25 mmWerkstoff des Isoliermaterials=SteinwolleMit gewebtem Abschirmtuch=neinDampfbremsende Schicht=neinMit Kern/Kegel=neinMax. Mediumtemperatur (Dauerbetrieb)=200 °CArbeitslänge=1000 mm111,84 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Dahua Technologie CS4228-24GT-240 Netzwerk-Switch 24 (28 Ports), Netzwerk Switch, SchwarzDer Dahua CS4228-24GT-240 ist ein leistungsstarker Desktop-Switch, der für die effiziente Verwaltung von Netzwerken konzipiert wurde. Mit 28 Ports, darunter 24 PoE-fähige RJ45-Anschlüsse, bietet dieser Switch eine hohe Flexibilität für verschiedene Netzwerkarchitekturen. Er unterstützt die gängigen IEEE-Standards und ermöglicht eine einfache Integration in bestehende Systeme. Der Switch ist ideal für den Einsatz in Büros, kleinen Unternehmen oder anderen Umgebungen, in denen eine zuverlässige Netzwerkverbindung erforderlich ist. Mit einer Switching-Kapazität von 56 Gbps und einer Weiterleitungsrate von 41,66 Mpps gewährleistet der CS4228-24GT-240 eine schnelle und effiziente Datenübertragung. Die integrierte Stromversorgung und das kompakte Design machen ihn zu einer praktischen Lösung für die Platzierung auf Schreibtischen oder in Racks. - 28 Ports, darunter 24 PoE-fähige RJ45-Anschlüsse - Switching-Kapazität von 56 Gbps - Forwarding-Rate von 41,66 Mpps - Unterstützt gängige IEEE-Standards - Integrierte Stromversorgung für einfache Installation.306,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist eine Hypothek zweckgebunden?
Ist eine Hypothek zweckgebunden? Ja, eine Hypothek ist zweckgebunden, da sie in der Regel zur Finanzierung des Kaufs oder Baus einer Immobilie verwendet wird. Die Bank gewährt die Hypothek als Sicherheit für das geliehene Geld, das dann für den Immobilienerwerb genutzt wird. Die Verwendung der Hypothek für andere Zwecke als den Immobilienerwerb ist normalerweise nicht gestattet. Daher ist es wichtig, dass Kreditnehmer die Bedingungen ihres Hypothekenvertrags genau kennen und sicherstellen, dass sie das geliehene Geld gemäß den Vereinbarungen verwenden. **
-
Wie erlischt eine Hypothek?
Eine Hypothek erlischt in der Regel, wenn der Kreditnehmer den gesamten Darlehensbetrag zurückgezahlt hat. Dies geschieht in der Regel durch regelmäßige monatliche Zahlungen über einen bestimmten Zeitraum. Sobald die letzte Rate gezahlt ist, wird die Hypothek als erloschen betrachtet. Eine weitere Möglichkeit, wie eine Hypothek erlischt, ist durch den Verkauf der Immobilie. Wenn der Kreditnehmer die Immobilie verkauft und den Erlös verwendet, um den ausstehenden Hypothekenbetrag zu begleichen, wird die Hypothek gelöscht. In einigen Fällen kann eine Hypothek auch vorzeitig erlischt, wenn der Kreditnehmer eine Vorfälligkeitsentschädigung zahlt. Dies ermöglicht es dem Kreditnehmer, die Hypothek vor Ablauf der vereinbarten Laufzeit zu beenden. Schließlich kann eine Hypothek auch erlöschen, wenn der Kreditnehmer die Immobilie verliert, beispielsweise durch Zwangsvollstreckung. In diesem Fall wird die Hypothek in der Regel durch den Verkauf der Immobilie beglichen und erlischt. **
-
Wer bekommt eine Hypothek?
Wer bekommt eine Hypothek? Die Vergabe einer Hypothek hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Einkommen, der Kreditwürdigkeit und dem Wert der Immobilie. In der Regel müssen Kreditnehmer über ein stabiles Einkommen verfügen und eine gute Bonität haben, um eine Hypothek zu erhalten. Zudem spielt die Eigenkapitalquote eine wichtige Rolle, da Banken in der Regel eine gewisse Eigenkapitalbeteiligung des Kreditnehmers erwarten. Auch die Art des Arbeitsverhältnisses, die Schufa-Auskunft und die Laufzeit des Kredits können Einfluss auf die Vergabe einer Hypothek haben. **
-
Wie viel Hypothek abzahlen?
Wie viel Hypothek abzahlen? Dies hängt von verschiedenen Faktoren ab, wie z.B. der Höhe des Darlehens, der Laufzeit, dem Zinssatz und der Tilgungsrate. Es ist wichtig, regelmäßige Tilgungen zu leisten, um die Hypothek abzuzahlen und die Schulden zu reduzieren. Es kann auch sinnvoll sein, Sondertilgungen zu leisten, um schneller schuldenfrei zu werden. Es empfiehlt sich, einen Finanzplan zu erstellen, um die Hypothek effizient abzuzahlen und langfristig finanziell abgesichert zu sein. **
Ähnliche Suchbegriffe für Hypothek
-
S/CONN, maximale Konnektivität, Cat. 7A+ Installationskabel, S/FTP, halogenfrei (LSZH), gelb - Kabel - NetzwerkCat 7A+ Hochleistungs-Netzwerk-VerlegekabelDieses Cat 7A+ Verlegekabel wurde speziell für anspruchsvolle Netzwerkinfrastrukturen konzipiert. Es unterstützt Bandbreiten bis zu 1200 MHz und eignet sich hervorragend für die Realisierung von strukturierten Verkabelungen in Unternehmen und Datenzentren. Die halogenfreie Ausführung trägt zudem zum Brandschutz bei.Hauptmerkmale:Kategorie: Cat 7A+, S/FTPBandbreite: 1200 MHzSchirmung: PIMF (Paare in Metallfolie)Halogenfrei: Unterstützt erhöhten BrandschutzLänge: 500 MeterTechnische Details:Schirmungsaufbau: Alu Folie 0,025mm + verzinntes KupfergeflechtLeitermaterial: Reines Kupfer (AWG 22/1)Kabeldurchmesser: Spezifikation nicht angegeben, üblicherweise im Bereich Cat 7-SpezifikationKabelfarbe: GelbAnwendungsgebiete: Geeignet für den Einsatz in Industrieumgebungen und Bürogebäuden Cat. 7A+ Netzwerkkabel, geeignet für die strukturierte Gebäudeverkabelung im Innenraum.Auf einen BlickSpezifikationCat. 7A+ (Class FA)Übertragungsfrequenz bis zu1200MH737,67 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Stiebel Eltron Telefonie-Schalldämpfer DN 167148Material Innenrohr=AluminiumMaterial Außenrohr=AluminiumNenndurchmesser Kanal=100 mmInnendurchmesser=100 mmAußendurchmesser=160 mmFlexibel=jaAnschluss 1=EinschubendeAnschluss 2=EinschubendeMit vormontierter Dichtung=neinIsolierstärke=25 mmWerkstoff des Isoliermaterials=SteinwolleMit gewebtem Abschirmtuch=neinDampfbremsende Schicht=neinMit Kern/Kegel=neinMax. Mediumtemperatur (Dauerbetrieb)=200 °CArbeitslänge=1000 mm109,94 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Chicco Digitaler Audio-Babymonitor, DECT-Technologie, Zwei-Wege-Kommunikation, 5 (Babyphone Audio, 300 m) (00011991000000)Chicco Digitaler Audio-Babymonitor, DECT-Technologie, Zwei-Wege-Kommunikation, 5 (Babyphone Audio, 300 m) (00011991000000)61,04 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Unterstützte KommunikationUnterstützte Kommunikation , Eine Einführung in Theorie und Praxis , Linsen, Tönungen & Folien > Lichter & Leuchten , Auflage: 6. Auflage, Erscheinungsjahr: 20210210, Produktform: Kartoniert, Redaktion: Wilken, Etta, Auflage: 21006, Auflage/Ausgabe: 6. Auflage, Seitenzahl/Blattzahl: 326, Abbildungen: 22 Abbildungen, 10 Tabellen, Themenüberschrift: EDUCATION / Special Education / General, Keyword: Alternative Kommunikation; Nichtsprechende Kommunikation; Spracherwerb, Fachschema: Behinderung / Kinder, Jugendliche~Jugend / Behinderung~Kind / Behinderung~Bildung / Bildungsmanagement~Bildungsmanagement~Management / Bildungsmanagement~Bildungspolitik~Politik / Bildung~Kommunikation (Mensch)~Behindertenpädagogik (Sonderpädagogik)~Behinderung / Pädagogik~Pädagogik / Behinderung~Pädagogik / Sonderpädagogik~Sonderpädagogik~Sozialarbeit~Spracherwerb~Sprachbehinderung~Sprache / Störungen~Sprachstörung - Patholinguistik~Störung (psychologisch) / Sprachstörung, Fachkategorie: Sonderpädagogik, Bildungszweck: für spezielle Lernschwächen, Thema: Optimieren, Warengruppe: HC/Sonderpädagogik, Behindertenpädagogik, Fachkategorie: Bildungsstrategien und -politik, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Kohlhammer W., Verlag: Kohlhammer W., Verlag: Kohlhammer, W., GmbH, Länge: 231, Breite: 157, Höhe: 20, Gewicht: 497, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783170329744 9783170257757 9783170212947 9783170192188 9783170167322, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,32,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist eine Hypothek langfristig?
Ist eine Hypothek langfristig? Eine Hypothek ist in der Regel langfristig, da sie oft über einen Zeitraum von 15 bis 30 Jahren abgeschlossen wird. Während dieser Zeit zahlt der Kreditnehmer regelmäßige Raten, um das geliehene Geld zurückzuzahlen. Die langfristige Natur einer Hypothek ermöglicht es den Kreditnehmern, den Kauf eines Eigenheims zu finanzieren, ohne eine große Summe auf einmal zahlen zu müssen. Allerdings können sich die Zinsen und Bedingungen im Laufe der Zeit ändern, was Auswirkungen auf die Gesamtkosten der Hypothek haben kann. Es ist wichtig, die langfristigen finanziellen Auswirkungen einer Hypothek sorgfältig zu berücksichtigen, bevor man sich für eine entscheidet. **
-
Wie funktioniert eine Hypothek und welche Voraussetzungen müssen erfüllt sein, um eine Hypothek aufzunehmen?
Eine Hypothek ist ein Darlehen, das durch eine Immobilie als Sicherheit abgesichert ist. Um eine Hypothek aufzunehmen, müssen Kreditnehmer in der Regel über ein ausreichendes Einkommen verfügen, eine gute Bonität haben und eine Anzahlung leisten können. Die Immobilie muss außerdem bewertet werden, um den Wert und die Höhe der Hypothek zu bestimmen. **
-
Welche Hypothek muss amortisiert werden?
Welche Hypothek muss amortisiert werden? Dies hängt davon ab, welche Hypothekenzahlung fällig ist und wie lange sie noch aussteht. Die Amortisation bezieht sich auf die schrittweise Tilgung einer Hypothek durch regelmäßige Zahlungen. Es ist wichtig, den Tilgungsplan zu überprüfen, um festzustellen, welche Hypothek als nächstes amortisiert werden muss. Durch die regelmäßige Tilgung wird der Hypothekenschuldenstand reduziert und das Eigenkapital im Haus erhöht. **
-
Wann Hypothek und wann Grundschuld?
Die Entscheidung zwischen einer Hypothek und einer Grundschuld hängt von verschiedenen Faktoren ab. Eine Hypothek wird in der Regel für den Kauf oder Bau einer Immobilie verwendet, während eine Grundschuld oft zur Absicherung von Krediten oder Darlehen dient. Eine Hypothek erfordert in der Regel eine Eintragung ins Grundbuch und ist mit höheren Kosten verbunden, da sie notariell beurkundet werden muss. Eine Grundschuld hingegen ist einfacher und kostengünstiger zu errichten, da sie nicht notariell beurkundet werden muss. Bei einer Hypothek ist der Betrag festgelegt und kann nicht ohne weiteres verändert werden, während bei einer Grundschuld flexiblere Regelungen möglich sind. Letztendlich sollte die Entscheidung zwischen einer Hypothek und einer Grundschuld individuell getroffen werden, je nach den spezifischen Bedürfnissen und finanziellen Situationen der Beteiligten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.